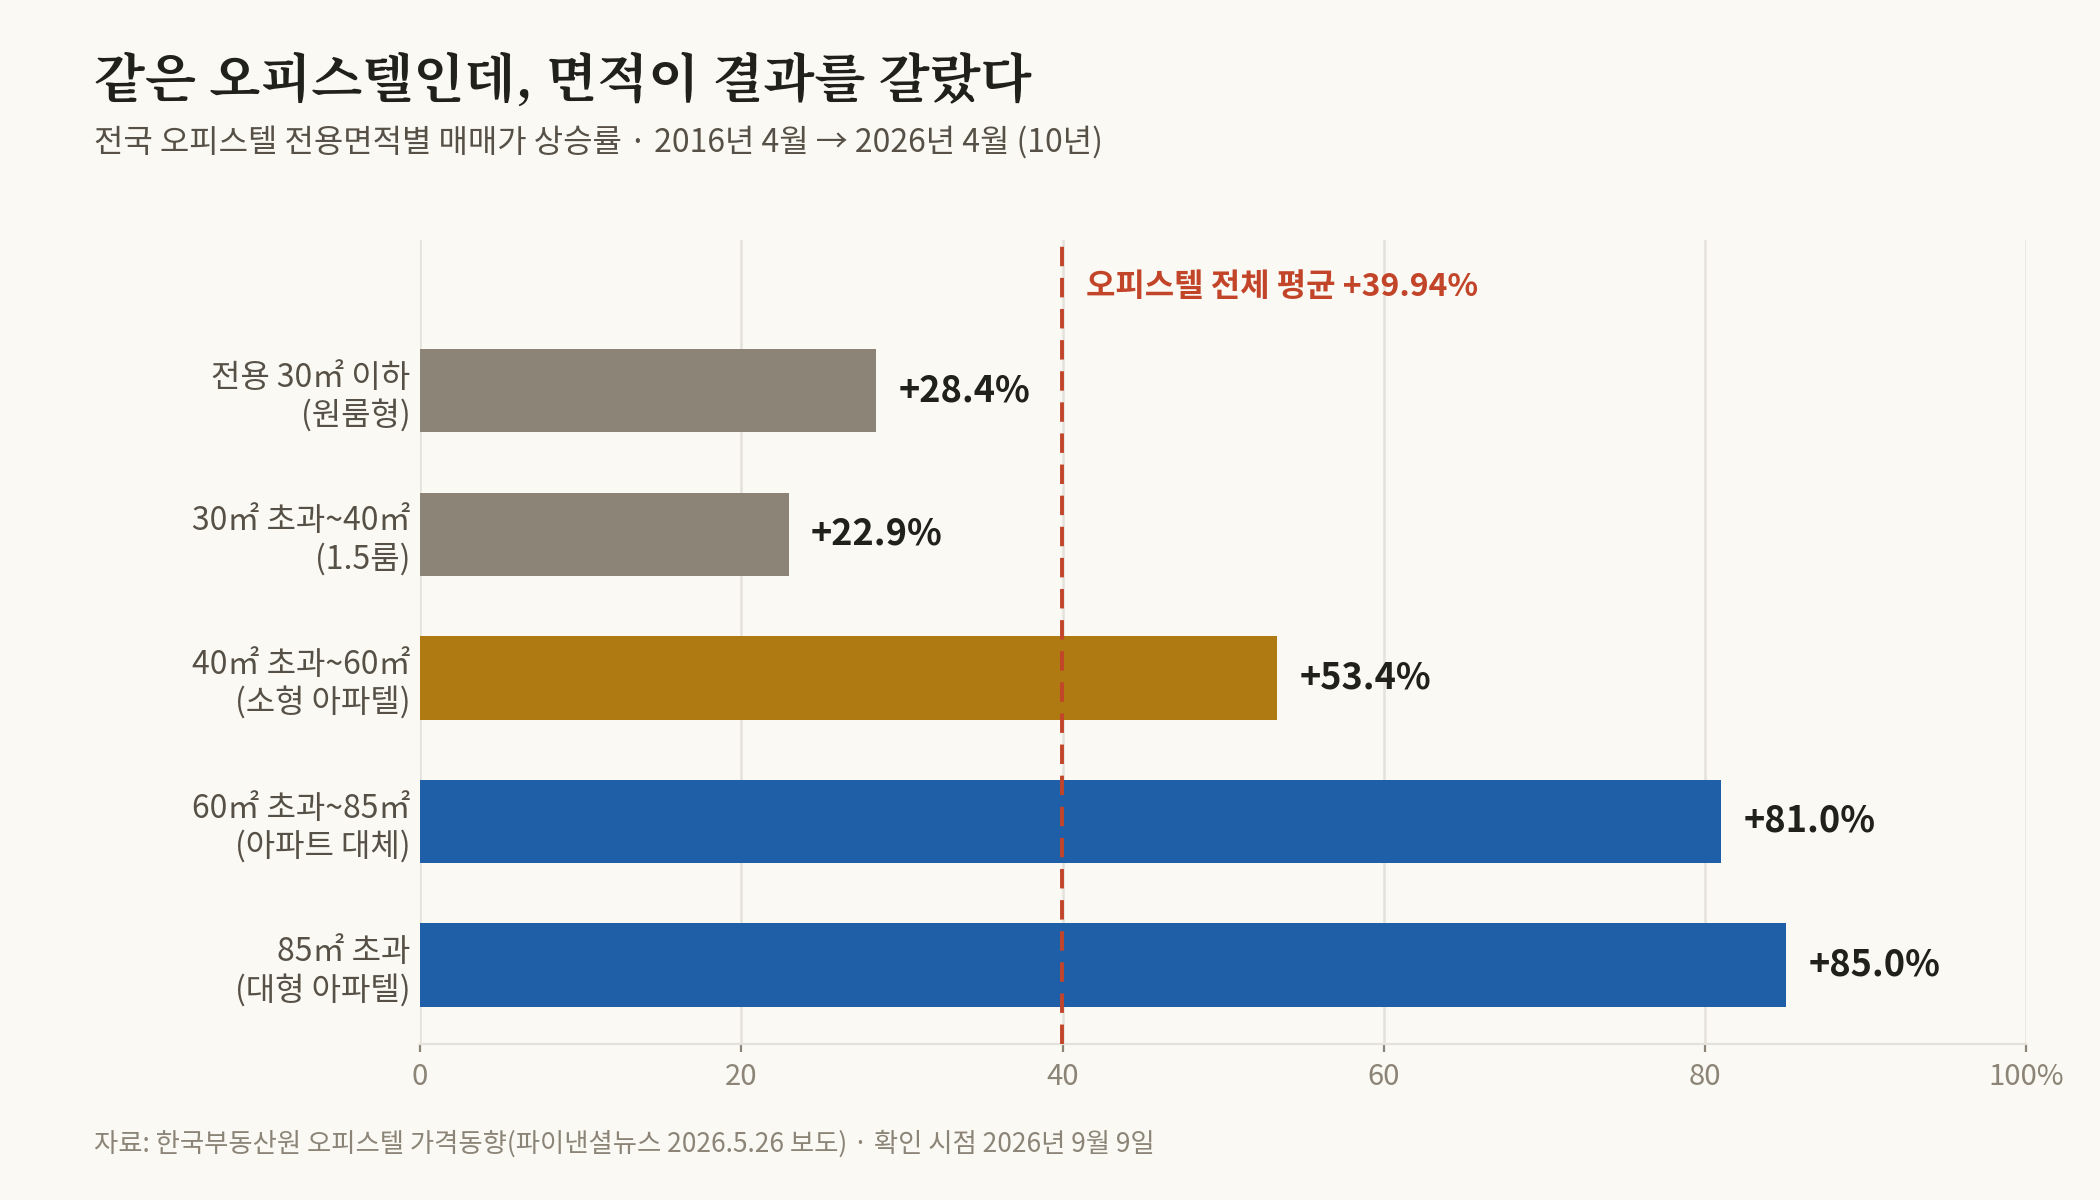
결론부터. 아파텔은 하나의 시장이 아니었습니다. 지난 10년 동안 전용 85㎡ 초과 오피스텔은 85% 올랐는데, 30~40㎡는 23% 오르는 데 그쳤습니다. 같은 이름으로 묶여 있을 뿐, 사실상 다른 상품이었던 셈입니다.
그래서 “아파텔이 반토막 났다”는 말도, “아파텔이 신고가를 쓴다”는 말도 둘 다 사실입니다. 시점이 다르고, 무엇보다 면적이 다릅니다. 2023년에 반토막 난 것도 아파텔이고, 2026년에 최고가를 새로 쓰는 것도 아파텔입니다.
1편에서 세금이 오피스텔을 어떻게 다르게 부르는지 정리했습니다. 이번에는 시장이 오피스텔을 어떻게 다르게 대했는지, 실거래로 따라가 보겠습니다.
1. 2021년의 붐, 그리고 2023년의 겨울
아파텔이라는 말이 널리 쓰인 것은 2020년과 2021년입니다. 아파트에 규제가 몰리자 그 옆에 서 있던 주거용 오피스텔로 수요가 넘어갔고, 값도 따라 올랐습니다. 전용 84㎡에 방 세 개짜리 구조라면 아파트와 크게 다를 것이 없다는 생각이 그때는 설득력을 가졌습니다.
문제는 그다음이었습니다. 금리가 오르고 아파트 규제가 풀리자, 아파트 대신 선택됐던 상품의 이유가 사라졌습니다.
| 단지 (전용면적) | 2021년 고점 | 2023년 초 | 하락 폭 |
|---|---|---|---|
| 위례지웰푸르지오 (84㎡) | 15억 2,000만원 (2021.8) | 8억 3,000만원 | −6억 9,000만원 (−45%) |
| 킨텍스 꿈에그린 (84㎡) | 9억 9,000만원 | 6억 3,000만원대 | 약 −36% |
| 포레나광교 (84㎡) | 15억원 이상 | 8억원대 | 약 −45% |
2023년 2월 보도 기준. 같은 단지의 동일 면적 실거래 비교입니다.
숫자만 놓고 보면 가혹하지만, 구조는 단순합니다. 아파트가 오를 때 그 반사이익으로 오른 값은, 아파트가 멈추면 근거를 잃습니다. 아파텔이 아파트와 같은 집이어서 오른 것이 아니라, 아파트를 살 수 없어서 올랐던 값이었기 때문입니다. 이 시기를 겪은 분들에게 아파텔이라는 단어가 아직 서늘하게 들리는 것은 당연한 일입니다.
2. 2026년, 다시 최고가가 나오고 있다
그런데 지금 시장의 표정은 다릅니다. 전용 85㎡를 넘는 대형 오피스텔의 매매가격지수는 지난해 10월부터 20개월 연속 상승했고, 최근 1년 상승률은 **4.7%**로 그 전 해의 1.2%보다 뚜렷하게 커졌습니다. 수도권 거래량도 2026년 1~4월 1만 530건으로 전년 같은 기간(9,509건)보다 10.7% 늘었습니다.
실거래로 보면 이렇습니다.
| 단지 | 전용 | 거래가 | 비고 |
|---|---|---|---|
| 브라이튼 여의도 (영등포) | 59㎡ | 16억 8,000만원 | 신고가 |
| 힐스테이트판교역 (성남) | 84㎡ | 14억 5,000만원 | 2026년 3월 |
| 롯데캐슬 골드 (송파) | 95㎡ | 12억원 | 2026년 2월 |
| 더샵 분당파크리버 (성남) | 84㎡ | 9억 9,000만원 | 10억원에 근접 |
| 평촌푸르지오센트럴파크 (안양) | 88㎡ | 9억 8,000만원 | 2026년 4월 신고가 |
| 화서역 푸르지오 브리시엘 (수원) | 84㎡ | 7억 2,400만원 | 신고가 |
지난주 접수를 받은 목동 윤슬자이의 주력 114㎡가 30억원대에서 시작한 것도 이 흐름 위에 있습니다. 3.3㎡당 1억원에 가까운 값이 오피스텔에 붙는 시장이 열린 겁니다.
3. 면적이 결과를 갈랐다
여기서 글 상단의 차트가 이 시리즈에서 가장 중요한 장면일지도 모르겠습니다. 2016년 4월과 2026년 4월을 비교한 전용면적별 상승률입니다.
| 전용면적 | 10년 상승률 |
|---|---|
| 30㎡ 이하 (원룸형) | +28.40% |
| 30㎡ 초과~40㎡ | +22.94% |
| 40㎡ 초과~60㎡ | +53.37% |
| 60㎡ 초과~85㎡ | +80.98% |
| 85㎡ 초과 (대형) | +85.04% |
| 오피스텔 전체 평균 | +39.94% |
같은 10년을 지나면서 어떤 오피스텔은 85% 올랐고, 어떤 오피스텔은 23% 올랐습니다. 물가를 감안하면 후자는 사실상 제자리였다고 보는 편이 정확합니다.
가격 자체로도 확인됩니다. 서울의 전용 85㎡ 초과 오피스텔 평균 매매가는 2016년 6억 1,236만원에서 2026년 4월 13억 6,205만원이 됐습니다. 10년 사이 2.2배입니다. (앞의 표는 가격지수 상승률이고, 이 문장은 평균 실거래가 비교라 숫자가 다릅니다.)
갈린 이유는 결국 수요의 성격입니다. 소형 오피스텔은 월세를 받기 위한 상품이라 값이 임대수익률에 묶여 있고, 임대료가 크게 오르지 않으면 매매가도 크게 오르기 어렵습니다. 반면 전용 60㎡를 넘는 아파텔은 집을 대신하는 상품이라 아파트값의 영향을 직접 받습니다. 2023년에 크게 떨어졌던 것도, 지금 회복하는 것도 같은 이유에서입니다.
4. 지금의 상승은 어디에서 왔나
두 가지가 겹쳐 있습니다.
첫째, 아파트에 걸린 규제입니다. 10·15 대책의 구간별 대출 한도와 규제지역 LTV 40%는 아파트·연립·다세대가 대상이라 오피스텔에는 적용되지 않습니다. 1편에서 정리한 “미로의 반대편 출구”가 그대로 작동하고 있는 셈입니다. 아파트를 사기 어려워진 수요의 일부가 아파텔로 옮겨간 것이 지금 거래량 증가의 배경입니다.
둘째, 공급이 급격히 줄었습니다. 2026년 전국 오피스텔 입주 물량은 1만 3,030실로, 전년(3만 9,206실)의 33% 수준입니다. 2021년 무렵의 분양 물량이 이후 몇 년에 걸쳐 급감했고, 그 결과가 지금 입주 물량으로 나타나고 있습니다. 새로 지어지는 물량이 적으면 기존 물건의 값은 버티기 쉬워집니다.
다만 이 두 가지는 모두 조건부입니다. 규제는 정책이 바뀌면 함께 바뀌고, 공급 절벽도 몇 년 지나면 해소됩니다. 2021년의 상승도 조건부였다는 사실을 우리는 이미 봤습니다.
5. 전문가들도 갈린다
시장을 보는 시선은 지금도 한쪽으로 모이지 않습니다.
- 회복을 보는 쪽: 입지가 좋은 중대형 주거형 오피스텔이 아파트를 대신하는 상품으로 자리를 잡고 있고, 공급 급감이 이를 뒷받침한다는 견해입니다.
- 신중한 쪽: 하락기에 아파트만큼 가격을 방어하지 못한다는 점, 그리고 이번 상승 역시 아파트 규제가 만든 흐름이라 규제가 바뀌면 되돌아갈 수 있다는 점을 지적합니다.
두 견해가 정면으로 충돌하지 않는다는 점이 오히려 중요합니다. 양쪽 다 “입지와 면적에 따라 결과가 갈린다”는 데에는 이견이 없습니다. 갈리는 것은 그 갈림이 앞으로 더 벌어질지, 아니면 지금이 정점인지에 대한 판단입니다.
6. 아파텔을 보고 있다면 확인할 것
- 관심 있는 물건이 전용 60㎡를 넘는지 확인했다 (수요의 성격과 가격 흐름이 이 선에서 갈린다)
- 그 단지의 2021년 고점과 2023년 저점 실거래를 국토부 실거래가로 직접 확인했다
- 지금 호가가 2021년 고점 대비 어느 위치인지, 회복분이 이미 반영된 값인지 따져봤다
- 같은 생활권 아파트 시세와의 격차를 확인했다 (아파텔 값은 결국 옆 아파트를 따라간다)
- 전용률(같은 84㎡라도 실사용 면적이 아파트보다 좁다)과 관리비를 실제 물건 기준으로 확인했다
- 매수 전에 1편의 주택 수 매트릭스로 내 세금 상황을 점검했다
- 되팔 때의 시장이 아파트보다 얇다는 점을 자금 계획에 넣었다
정리
아파텔의 지난 5년은 한 문장으로 요약됩니다. 아파트를 대신할 수 있을 때 오르고, 대신할 필요가 없어지면 내립니다. 2021년의 상승도, 2023년의 급락도, 2026년의 회복도 모두 같은 원리에서 나왔습니다.
그래서 아파텔을 볼 때 던져야 할 질문은 “오피스텔이 오를까”가 아니라 “이 물건이 이 동네에서 아파트를 대신할 수 있는가”에 가깝습니다. 전용 85㎡ 초과가 85% 오르는 동안 30~40㎡가 23% 오른 이유도 거기에 있습니다. 답이 면적에 적혀 있었던 겁니다.
숫자는 확인 시점 2026년 9월 9일 기준이며, 개별 물건의 판단은 실거래가 조회와 전문가 상담을 함께 하시길 권합니다.
다음 글 예고
시리즈 다음 편에서는 오피스텔 세금의 전 과정을 따라갑니다. 살 때의 4.6%부터 재산세 변동신고의 함정, 그리고 팔 때 기다리는 실질과세까지 순서대로 정리합니다.