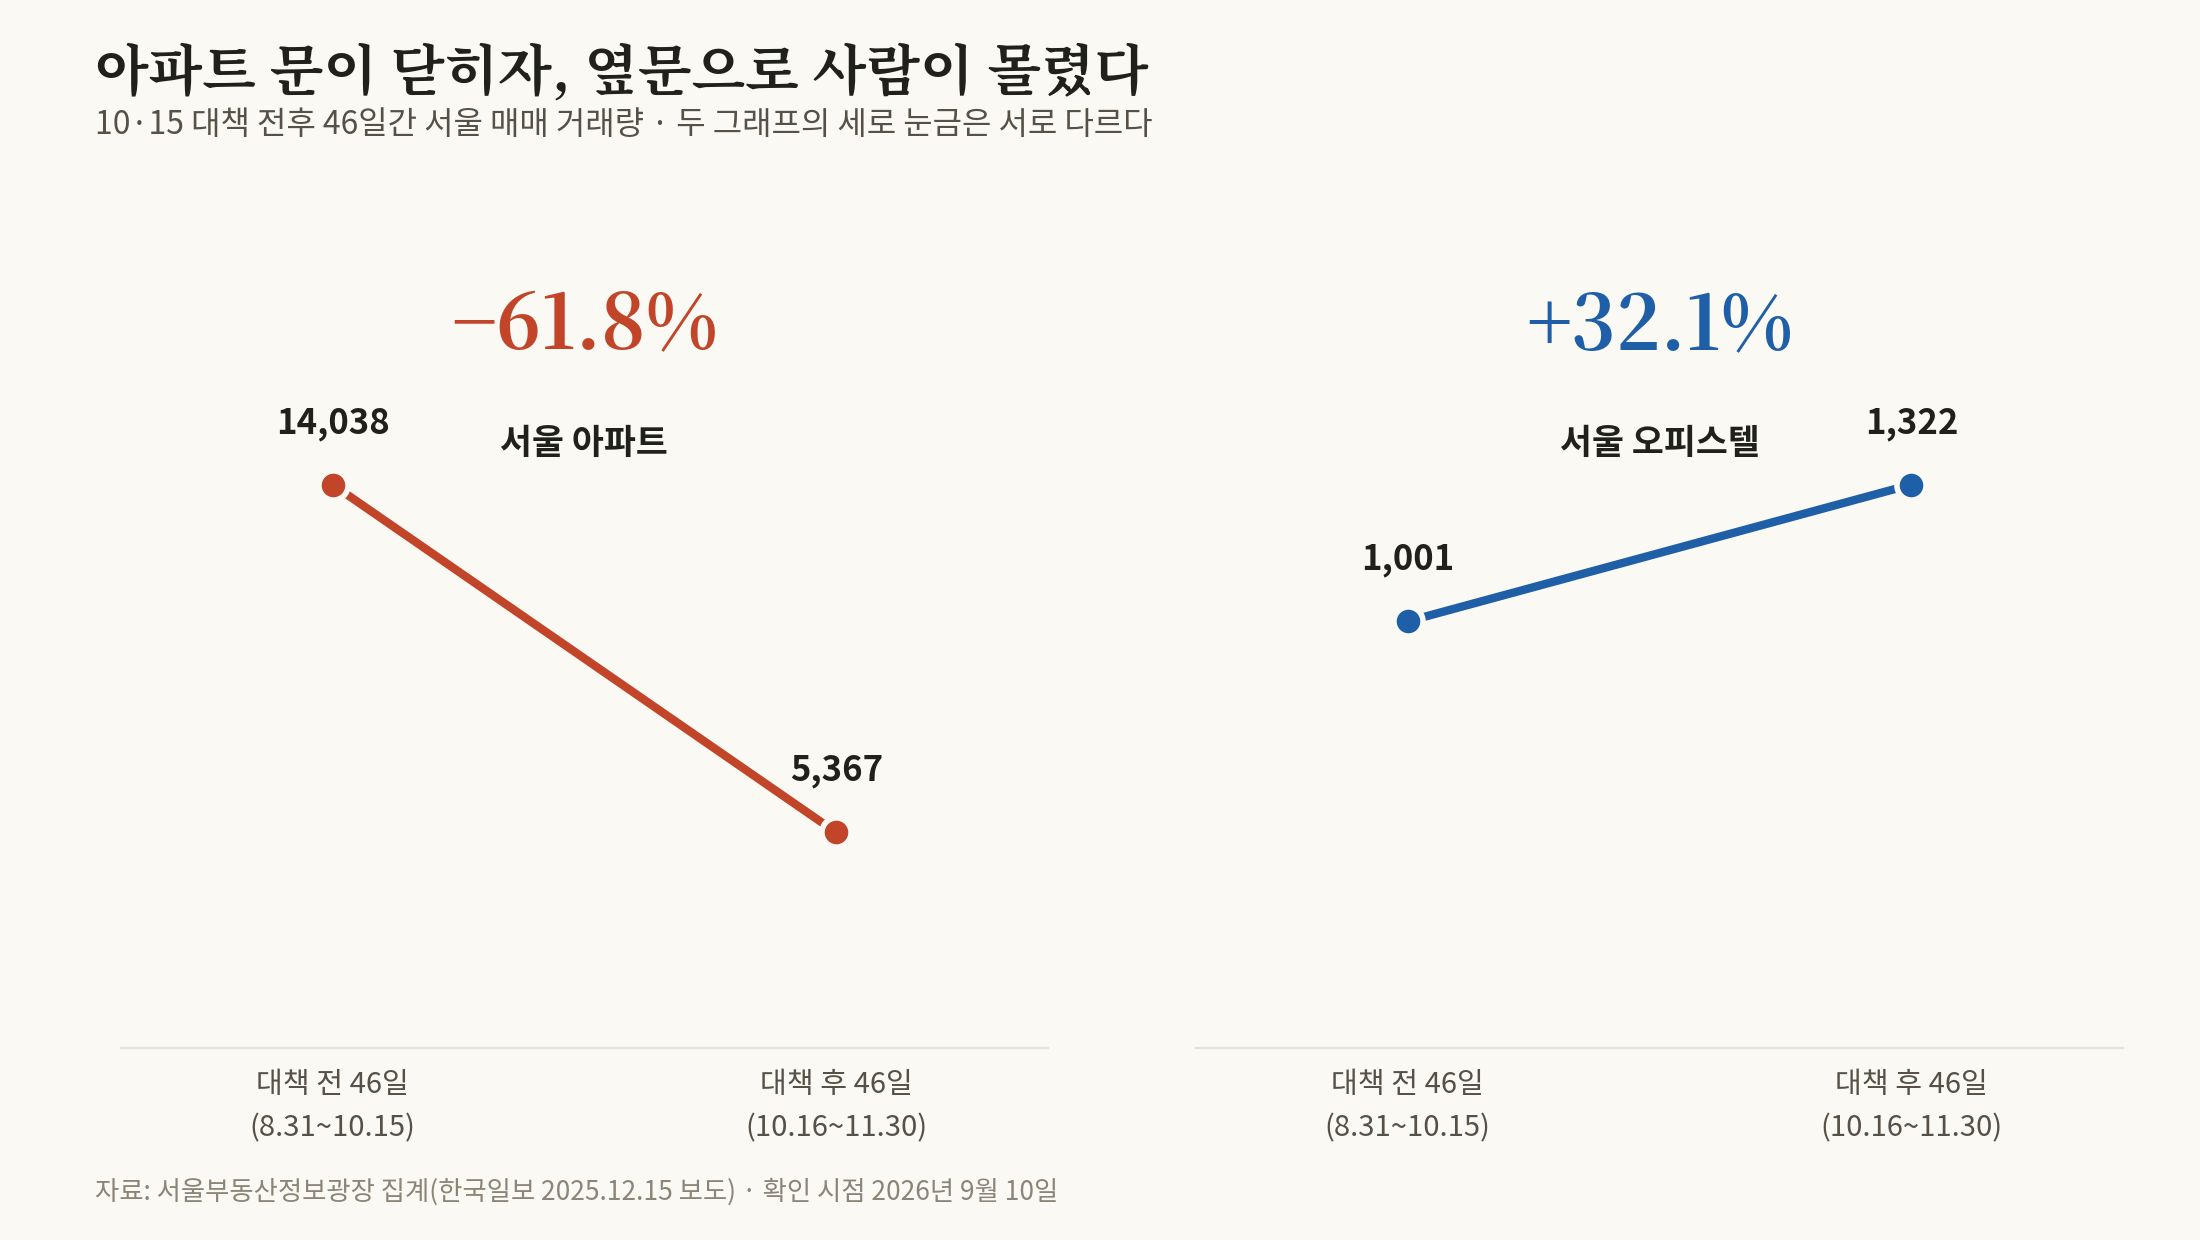
결론부터. 오피스텔이 1주택자의 현실적인 통로라고 불리는 이유는 오피스텔이 좋은 상품이어서가 아닙니다. 아파트로 가는 문이 좁아졌고, 그 옆에 아직 닫히지 않은 문이 있었기 때문입니다.
숫자가 그 이동을 그대로 보여줍니다. 10·15 대책 전후 46일씩을 비교하면 서울 아파트 거래는 61.8% 줄었는데, 같은 기간 오피스텔 거래는 32.1% 늘었습니다. 글 상단의 두 그래프가 그 장면입니다.
다만 열린 문에는 통행료가 붙습니다. 시리즈의 마지막 편은 그 문과 통행료를 한 장의 대차대조표로 정리하는 자리입니다. 세금 이야기는 1편과 2편에서, 시세는 4편에서 다뤘습니다.
1. 열려 있는 문 세 개
첫째, 대출 규제 밖에 있습니다. 10·15 대책의 규제지역 주담대 구간별 한도와 LTV 40%는 아파트·연립·다세대를 대상으로 합니다. 오피스텔은 건축물 용도가 업무시설이라 이 규제의 적용을 받지 않고, 오피스텔 담보대출은 LTV 70% 수준의 관행이 유지되고 있습니다.
둘째, 청약에서는 무주택이 유지됩니다. 주택공급에 관한 규칙이 오피스텔 보유를 주택 소유로 보지 않기 때문에, 주거용 오피스텔에 살면서도 아파트 청약의 무주택 자격이 그대로 남습니다. 오피스텔 자체를 분양받을 때는 청약통장도 순위 경쟁도 없습니다. 지난주 목동 윤슬자이가 통장 없이 접수를 받은 것이 그 예입니다.
셋째, 취득세 중과가 없습니다. 2편에서 정리했듯이 오피스텔 취득세는 몇 채를 갖고 있든 4.6% 하나입니다. 다주택자에게 붙는 8~12% 중과의 사다리 밖에 있습니다.
세 개를 합치면 이렇게 읽힙니다. 집이 한 채 있는 사람이 대출을 조금 더 받아 한 채를 더 갖고, 그러면서도 아파트 청약 자격을 잃지 않는 방법. 그래서 “법망 안에서 남은 통로”라는 말이 나옵니다.
2. 사람들은 실제로 그 문으로 갔다
말이 아니라 거래로 확인됩니다. 서울 기준으로 10·15 대책 전 46일(2025.8.3110.15)과 후 46일(10.1611.30)을 비교한 수치입니다.
| 구분 | 대책 전 46일 | 대책 후 46일 | 변화 |
|---|---|---|---|
| 서울 아파트 | 14,038건 | 5,367건 | −61.8% |
| 서울 오피스텔 | 1,001건 | 1,322건 | +32.1% |
자치구로 내려가면 편차가 큽니다. 동작구는 3건에서 10건으로 세 배 이상 늘었고, 강남구도 79건에서 128건으로 62% 늘었습니다.
그런데 이 숫자를 그대로 “아파트 수요가 아파텔로 옮겨갔다”고 읽으면 무리가 있습니다. 같은 기간 거래된 오피스텔의 77%가 전용 40㎡ 미만이었고, 평균 거래가격은 3억 3,397만원에서 3억 3,865만원으로 거의 움직이지 않았습니다. 아파트를 대신할 만한 중대형이 팔린 것이 아니라, 접근 가능한 가격대의 소형 물건이 주로 거래됐다는 뜻입니다. 같은 데이터가 “대체 주거로의 이동”과 “저가 매물로의 분산” 두 가지로 읽힐 수 있다는 점을 함께 봐야 합니다. 4편에서 확인한 면적별 양극화와도 이어지는 이야기입니다.
3. 문을 지나갈 때 내는 값
열린 문 쪽만 보면 매력적이지만, 그 문에는 네 가지 통행료가 붙어 있습니다.
| 항목 | 오피스텔 | 아파트 |
|---|---|---|
| 취득세 | 4.6% 고정 | 1 |
| 전용률 | 50~60% | 75~85% |
| 관리비 | 평당 1만~1만 5,000원 | 평당 약 9,000원 |
| 하락기 가격 방어 | 약함 (4편의 반토막 사례) | 상대적으로 강함 |
관리비·전용률은 수도권 2025~2026년 시세 기준의 일반적인 범위이며, 단지마다 차이가 큽니다.
전용률은 특히 체감이 큰 항목입니다. 같은 공급면적 84㎡라도 오피스텔의 실사용 공간은 아파트보다 상당히 좁습니다. 관리비도 25평 기준으로 월 15만원 정도 차이가 나면 5년에 900만원쯤 벌어집니다. 취득세 차이까지 더하면, 문을 통과하는 대가는 적지 않습니다.
그리고 대출이 열려 있다는 말에도 조건이 붙습니다. 구간별 한도와 LTV 40%를 피하는 것은 맞지만, 소득 기준인 DSR에는 그대로 포함됩니다. 내 소득이 감당할 수 있는 총 원리금 안에서만 빌릴 수 있다는 점은 아파트와 다르지 않습니다.
4. 이 문이 언제까지 열려 있을지는 아무도 모른다
마지막으로 짚어야 할 위험은 시세도 세금도 아니라 제도 자체의 불안정함입니다.
1편에서 세목마다 주택 수 기준이 다르다고 정리했는데, 그 어긋남은 저가주택 기준에서도 나타납니다. 주택 수에서 빼주는 저가주택의 문턱이 취득세는 시가표준액 1억원 이하, 종부세는 공시가격 4억원 이하, 양도세는 기준시가 3억원 이하로 각각 다릅니다.
이런 불일치를 정비해야 한다는 지적이 연구기관에서도 나옵니다. 주택산업연구원은 국민이 자신의 주택에 어떤 특례가 적용되는지 예측할 수 있도록 제도를 정비할 필요가 있다고 밝혔습니다(2026년 6월). 만약 기준이 하나로 통합되는 방향으로 정리된다면, 지금 열려 있는 청약과 대출의 문도 함께 좁아질 수 있습니다.
지금의 통로는 제도가 서로 다르게 설계된 틈에서 생긴 것이라, 그 틈이 메워지면 사라지는 성질의 것입니다. 4편에서 본 2021년의 상승이 아파트 규제가 만든 것이었고 규제가 풀리자 되돌아간 것과 같은 구조입니다.
5. 이 문을 지나갈지 판단할 때 확인할 것
- 대출 조건을 은행 두 곳 이상에서 직접 확인했다 (오피스텔 담보대출은 은행·물건별로 조건 차이가 크다)
- 구간별 한도는 피하더라도 DSR 한도 안에 들어오는지 내 소득으로 계산했다
- 취득세 4.6%를 포함한 총 매수 비용을 계산했다 (5억이면 취득세만 2,300만원)
- 실사용 면적을 전용률 기준으로 확인했다 (공급면적이 아니라 전용면적으로 비교)
- 관리비를 해당 단지의 실제 고지서 기준으로 확인했다
- 청약 계획이 있다면 오피스텔 보유가 무주택 자격에 영향이 없다는 점을 청약홈 기준으로 확인했다
- 보유 중 재산세 변동신고를 어떻게 할지 2편의 갈림길을 읽고 미리 정해뒀다
- 되팔 때의 시장이 아파트보다 얇다는 점을 자금 계획에 넣었다
정리
네 편에 걸쳐 오피스텔의 양면을 따라왔습니다. 마지막으로 한 문장으로 줄이면 이렇습니다. 오피스텔은 규제가 서로 다르게 설계된 틈에 놓인 상품이고, 그 틈이 기회이면서 동시에 위험입니다.
세금에서는 주택으로 세면서 청약에서는 무주택으로 봐주는 그 어긋남 덕분에 통로가 열렸습니다. 대출 규제 밖이라 문턱도 낮습니다. 그런데 같은 어긋남 때문에 재산세 신고 한 번으로 다음 집 취득세가 달라지고, 아파트 비과세가 날아가기도 합니다. 하락기에는 아파트보다 먼저, 더 깊이 내려갑니다.
그래서 이 상품을 볼 때 필요한 질문은 “오피스텔이 괜찮은가”가 아니라 “지금 내 상황에서 이 문을 지나는 값이 얼마이고, 그 문이 닫혔을 때 나는 어디에 서 있는가”에 가깝습니다. 이 시리즈가 그 계산을 시작하는 자리가 되면 좋겠습니다.
숫자와 제도는 확인 시점 2026년 9월 10일 기준입니다. 개별 사안의 최종 판단은 세무 전문가, 그리고 대출은 은행 창구에서 직접 확인하시길 권합니다.
다음 글 예고
오피스텔 시리즈를 마칩니다. 다음은 성남복정2 신혼희망타운의 계약 결과와, 9월 말로 예고된 신규택지 추가 발표를 이어서 추적합니다.